TRIBUNE | ENTREPRENEURIAT | INCLUSION FINANCIÈRE
Au Sud-Kivu, de nombreux jeunes disposent de compétences professionnelles et d’idées d’entreprise, mais peinent à accéder au crédit faute de garanties matérielles. Abel Bonane Shamavu, expert en microfinance et en accompagnement entrepreneurial, propose une approche qui prend davantage en compte la viabilité des projets, sans négliger la capacité de remboursement.
Par Abel Bonane Shamavu
Expert en microfinance, financement des micro, petites et moyennes entreprises (MPME) et accompagnement entrepreneurial
Le talent ne suffit pas si le financement reste inaccessible
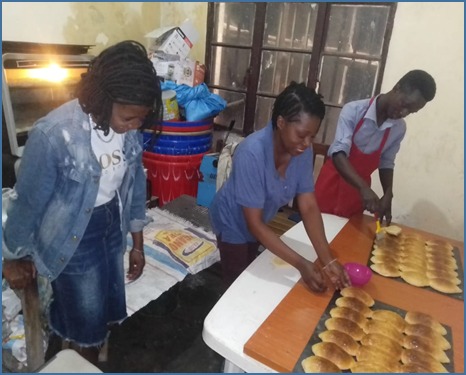
Dans les communautés du Sud-Kivu, des jeunes apprennent un métier, développent des compétences et imaginent des solutions à des besoins locaux. Certains savent réparer, fabriquer, transformer, vendre ou proposer des services utiles à leur quartier. Pourtant, transformer ces compétences en une activité économiquement viable reste un défi.
Trouver les premiers clients, acheter les intrants, organiser les dépenses, fixer des prix réalistes et assurer la trésorerie constituent autant de difficultés. À cela s’ajoute l’accès au crédit, souvent compliqué pour les jeunes qui ne possèdent ni terrain titré ni patrimoine important.
Pour Abel Bonane Shamavu, l’absence de garantie matérielle ne suffit pas à conclure qu’un projet est mauvais. Elle ne prouve pas non plus sa viabilité. Il estime que les institutions financières devraient examiner plus largement le projet, les compétences de son promoteur, le marché visé et sa capacité réelle à rembourser.
OSEP I et II : rapprocher la formation du financement
Les projets « Osez entreprendre pour une paix durable » (OSEP I et II) ont cherché à relier plusieurs étapes du parcours entrepreneurial : formation, éducation financière, élaboration de plans d’affaires, ouverture de comptes, sélection des projets et accès au crédit.
Selon les rapports opérationnels cités par l’auteur, OSEP I fait état de 272 jeunes formés, de 209 comptes ouverts, de 25 projets financés et de 37 795 dollars américains décaissés.
Pour OSEP II, les données consolidées mentionnées dans la tribune font état de 200 jeunes formés, de 62 plans d’affaires élaborés, de 79 formulaires d’ouverture de comptes et de 46 projets financés, pour un montant total décaissé de 91 900 dollars.
Ces chiffres témoignent des réalisations annoncées par les projets. Ils ne permettent toutefois pas, à eux seuls, de mesurer leur réussite à long terme. Il faudrait notamment savoir combien d’entreprises sont encore actives, comment leurs revenus ont évolué et combien d’emplois ont été durablement maintenus.
L’auteur souligne également que l’insécurité, les déplacements de populations, les ruptures d’approvisionnement et les perturbations des marchés peuvent fragiliser même les entreprises bien préparées. L’évaluation du risque doit donc tenir compte des réalités économiques et sécuritaires dans lesquelles les entrepreneurs évoluent.
Il précise que les projets OSEP I et II ont été financés par la Coopération Suisse (DDC) et exécutés par la Coopérative d’Epargne et de Crédit Nguvu ya Ushindi (Ex BCECOLOANS) qui s’inscrit dans le cadre des actions de la Coopération dans le développement économique et la création des emplois des jeunes entrepreneurs dans la Province du Sud-Kivu précise l’auteur.
L’AGCVE : une approche pour mieux évaluer les projets
Pour élargir l’analyse du risque de crédit, Abel Bonane Shamavu propose l’Approche de Garantie de Confiance et de Viabilité Entrepreneuriale (AGCVE).
Cette approche vise à accorder une place plus importante à la viabilité économique du projet, aux compétences du promoteur et à la qualité de l’accompagnement dont il bénéficie.
L’objectif n’est ni de supprimer les garanties matérielles ni d’accorder des crédits sur la seule base de la confiance. Il s’agit plutôt de compléter les outils habituels d’évaluation par une analyse plus globale, reposant sur des éléments observables et vérifiables.
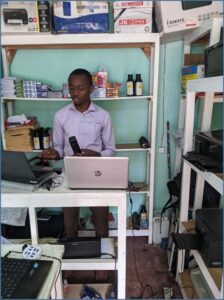
L’auteur suggère notamment d’examiner cinq dimensions :
- La viabilité du projet : existe-t-il une clientèle identifiable ? Les prix, les coûts, les marges et les besoins de trésorerie sont-ils réalistes ?
- Les compétences du promoteur : maîtrise-t-il son métier ainsi que les bases de la gestion des achats, des stocks, des recettes et des dépenses ?
- La compréhension du crédit : connaît-il le coût de l’emprunt, les échéances et les risques liés au surendettement ?
- L’accompagnement après le financement : un suivi peut-il l’aider à améliorer sa gestion, à surmonter les difficultés et à consolider ses débouchés ?
- La capacité du garant, lorsqu’il est requis : ses revenus, ses obligations et sa capacité à assumer cet engagement sont-ils vérifiés ?
Cette démarche suppose des critères transparents, des décisions de crédit documentées et une attention particulière à la prévention du surendettement. La confiance peut contribuer à l’évaluation, mais elle ne doit pas remplacer l’analyse de la capacité de remboursement.
L’AGCVE demeure toutefois une proposition issue de la pratique de l’auteur. Son efficacité doit encore être structurée, testée et évaluée.
Maji Matulivu : un exemple à suivre dans la durée
Dans sa tribune, Abel Bonane Shamavu cite le parcours de la coopérative Maji Matulivu, à Walungu, comme exemple illustratif. Le rapport OSEP II mentionne un appui de 9 000 dollars américains et indique qu’avant les événements ayant perturbé la région, la coopérative comptait plus de 800 membres épargnants et 15 emplois permanents.
Pour l’auteur, cette expérience mérite un suivi approfondi. Elle ne suffit cependant pas à démontrer qu’une même approche produira les mêmes résultats dans tous les contextes.
Il estime nécessaire de suivre les entreprises financées sur plusieurs périodes, notamment après 6, 12 et 24 mois, afin d’observer leur maintien en activité, l’évolution de leurs revenus, la pérennité des emplois et le respect des échéances de remboursement.
Les données relatives aux entrepreneurs accompagnés et aux crédits accordés devraient également être publiées avec des indications claires sur leur période, leur périmètre et leur méthode de calcul.
Financer l’entrepreneuriat pour renforcer la résilience économique
Pour les banques, les institutions de microfinance, les investisseurs à impact et les programmes de développement, l’enjeu consiste à soutenir les entrepreneurs capables de créer de la valeur tout en maîtrisant les risques.
Cela suppose des outils de financement adaptés aux réalités locales, un accompagnement après le décaissement et une collaboration plus étroite entre les centres de formation, les institutions financières, les organisations professionnelles et les marchés.
Au Sud-Kivu, le financement d’une petite entreprise peut contribuer à préserver les revenus d’un ménage, à maintenir un service utile et à créer des emplois. Mais un crédit ne constitue pas une solution en soi. Il devient un levier lorsqu’il répond à un besoin réel, repose sur une capacité de remboursement crédible et s’accompagne d’un suivi adapté.
Pour Abel Bonane Shamavu, il ne s’agit donc pas de choisir entre la garantie matérielle et la confiance aveugle. Il s’agit de construire une évaluation plus complète, capable de prendre en compte les biens disponibles, les compétences, les débouchés commerciaux et la viabilité du projet, tout en préservant la responsabilité du prêteur et celle de l’emprunteur.
Le message à retenir : le potentiel d’un entrepreneur mérite d’être évalué avec autant de sérieux que son patrimoine, sans jamais perdre de vue sa capacité réelle à rembourser le crédit.
À propos de l’auteur
Abel Bonane Shamavu est un professionnel congolais de la microfinance et de l’accompagnement entrepreneurial. Il intervient notamment dans la structuration et la gouvernance des coopératives d’épargne et de crédit, l’inclusion financière, le développement des micro, petites et moyennes entreprises (MPME) et le renforcement des capacités des entrepreneurs.